

Mei-Ling Tan est une journaliste passionnée par l'Asie depuis plus de dix ans. Ayant grandi entre la France et Singapour, elle a développé une profonde compréhension des cultures et des dynamiques politiques du continent asiatique. Elle met aujourd'hui son expertise au service d'EurasiaTimes pour vous offrir des analyses pointues et des reportages de terrain.
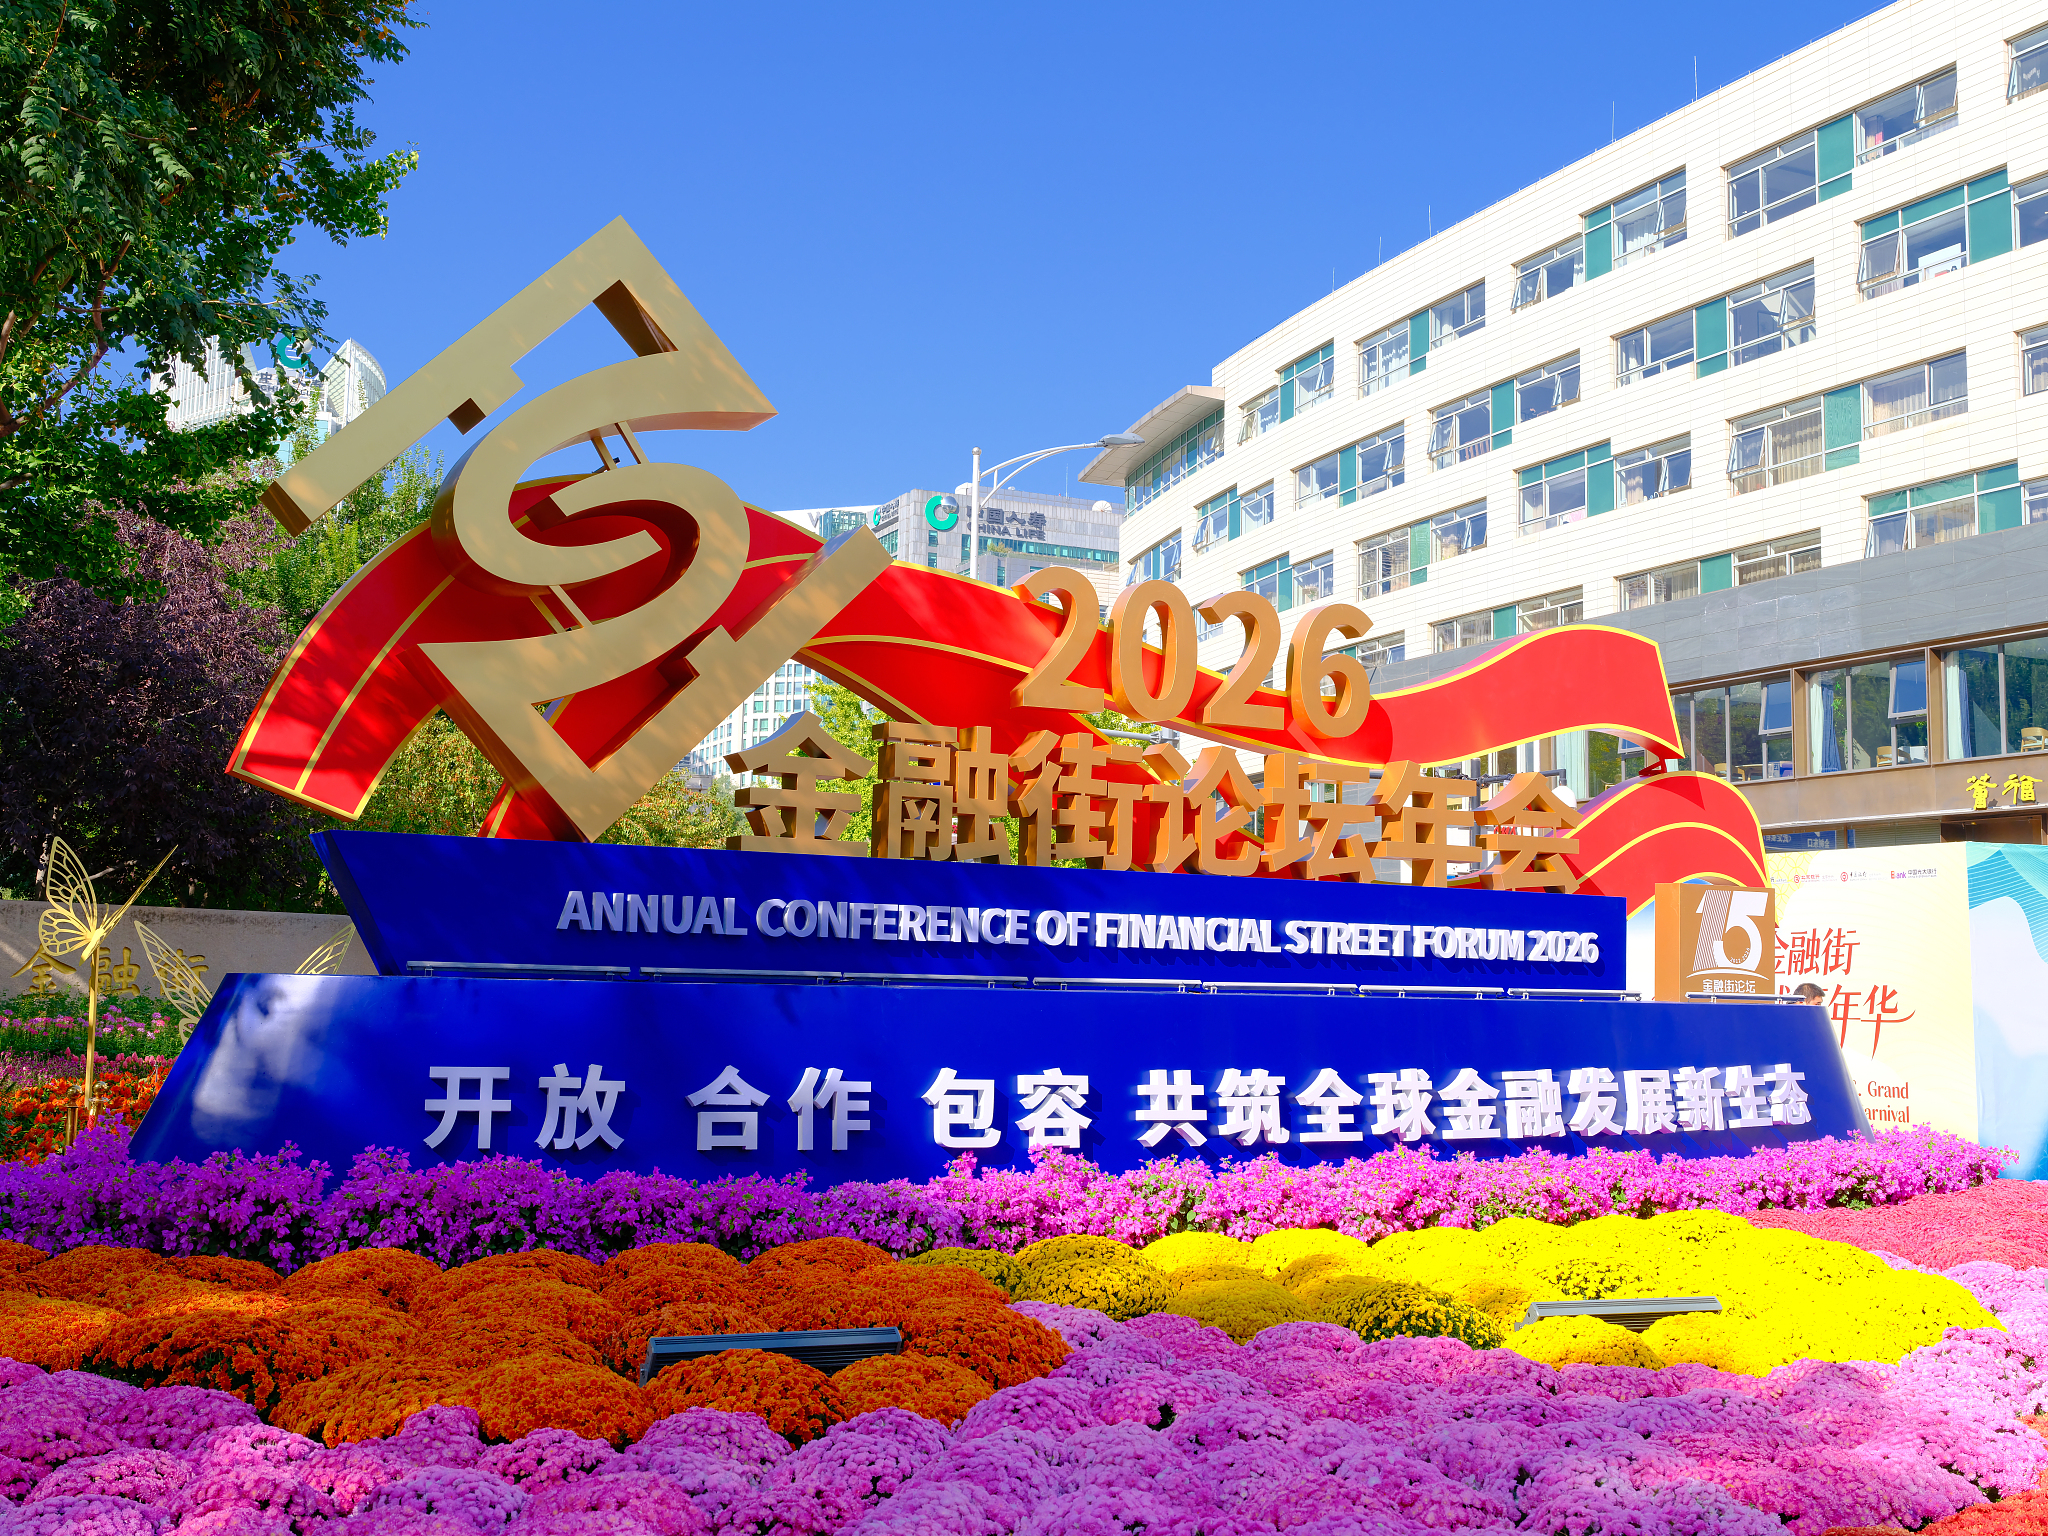
Lors du Financial Street Forum de Pékin cette année, les investisseurs mondiaux ont déclaré que le débat sur les actifs chinois s’était déplacé vers la détermination de la meilleure façon de les répartir – les régulateurs promettant d’élargir les canaux d’investissement transfrontaliers et de rendre le cadre d’ouverture plus prévisible.
Les gestionnaires d’actifs mondiaux réunis au Financial Street Forum 2026 ont déclaré que les actifs chinois gagnent en attrait structurel, alors que la Chine redouble d’efforts pour ouvrir à un haut niveau ses marchés de capitaux, l’accent étant mis sur le fait que les capitaux mondiaux passent de « s’il faut allouer » à « comment bien allouer ?
Wu Qing, président de la Commission chinoise de réglementation des valeurs mobilières (CSRC), a déclaré lors de son discours au forum que la Chine approfondirait sa coopération pragmatique et élargirait progressivement l’ouverture de haut niveau de ses marchés. Il améliorerait la facilitation des investissements et du financement transfrontaliers, ainsi que les dimensions institutionnelles et de produits, tout en renforçant l’attractivité et la prévisibilité de son cadre d’ouverture.
Il a ajouté que les politiques macroéconomiques de la Chine donnent de meilleurs résultats et que la dynamique de l’innovation continue de se renforcer, tandis que les fondamentaux qui sous-tendent la transition de l’économie vers une meilleure qualité et son amélioration à long terme restent solides. La logique sous-jacente des opérations sur les marchés de capitaux a subi de profonds changements, rendant la valeur d’investissement des actifs chinois plus importante, a-t-il indiqué.
Lors d’une table ronde organisée par la CSRC et organisée par l’Asset Management Association of China le 21 octobre, des dirigeants de GIC, Amundi, Allianz Global Investors et JP Morgan Asset Management ont discuté des opportunités d’investissement à long terme sur le marché des capitaux chinois dans le cadre d’une ouverture bidirectionnelle, examinant les profonds changements dans l’allocation mondiale du point de vue des cycles macroéconomiques, de la logique d’allocation d’actifs entre les actifs et des flux mondiaux d’ETF.
Les participants ont déclaré que la logique de l’allocation d’actifs mondiale connaît un changement de paradigme au milieu de la confluence des conflits géopolitiques, de la révolution technologique et du changement climatique. Les actifs chinois – marqués par un cycle indépendant, une base industrielle complète et une vitalité soutenue en matière d’innovation – renforcent leurs arguments en faveur de la diversification, ont-ils déclaré.
Thierry Ancona, vice-président d’Amundi AM, a déclaré que l’environnement macroéconomique post-pandémique a considérablement changé : l’inflation et les taux d’intérêt ont augmenté tandis que la croissance reste résiliente, l’investissement dans l’IA étant l’un des principaux moteurs. Face au déséquilibre budgétaire et à l’incertitude géopolitique, les investisseurs devraient s’adapter à la réévaluation des rendements, renforcer la diversification plutôt que de se concentrer excessivement et considérer les actifs réels comme une couverture contre l’inflation tout en réévaluant les outils de couverture traditionnels.
Michael Krautzberger d’Allianz Global Investors convient que l’économie mondiale reste dans un cycle d’expansion et que, même si des caractéristiques de fin de cycle apparaissent, la résilience de la croissance devrait perdurer au cours des prochains trimestres. L’économie américaine devrait maintenir une dynamique relativement forte, a-t-il déclaré.
« Je pense que ce qui rend la Chine vraiment remarquable, c’est que s’il y a un pays qui est le plus proche rival des États-Unis en matière de technologie, d’intelligence artificielle, etc., c’est bien la Chine. Nous sommes donc vraiment très intéressés à participer à l’innovation que nous observons dans de nombreuses entreprises asiatiques et chinoises sur le marché des actions également », a déclaré Krautzberger dans une interview avec CGTN.
À mesure que les nouveaux et les anciens moteurs de croissance de la Chine changent et que les avantages de sa chaîne industrielle complète se consolident, les marchés ouvrent de nouveaux espaces d’allocation pour le capital mondial à long terme, ont déclaré les participants.
Li Yimei, présidente de China Asset Management Co., a déclaré qu’elle restait fermement optimiste quant aux actifs chinois à long terme, citant trois piliers : la compétitivité mondiale croissante des entreprises chinoises, le déploiement industriel de l’innovation technologique et l’amélioration continue du marché des capitaux. Les entreprises chinoises des secteurs de l’électronique, de l’automobile, de la fabrication haut de gamme et des équipements électriques se développent sur des marchés étrangers à forte valeur ajoutée, a-t-elle déclaré.
L’IA converge avec l’ensemble du système industriel chinois, et de riches scénarios d’application émergent pour accroître l’efficacité et les bénéfices des entreprises, approfondissant ainsi l’ouverture bilatérale. Ces facteurs, ainsi qu’une plus grande sensibilisation des actionnaires au rendement, consolident les arguments en faveur d’un investissement à long terme, a déclaré M. Li.
Travis Spence, responsable mondial des ETF et directeur général chez JP Morgan Asset Management, s’est concentré sur les opportunités structurelles, affirmant que les stratégies actives basées sur la recherche offrent une valeur exceptionnelle sur le marché boursier chinois, l’IA, les semi-conducteurs, la fabrication haut de gamme et les thèmes de mondialisation méritant une attention soutenue. Les obligations chinoises, a-t-il déclaré, jouent un rôle « stabilisateur » dans les portefeuilles tout en fournissant une source de rendement stable.
Alors que les capitaux étrangers continuent de recalibrer leurs pondérations en actifs chinois, les gestionnaires nationaux accélèrent leur démarche de « mondialisation » – une ouverture dans les deux sens qui forme un modèle qui se renforce mutuellement.
Ancona d’Amundi a décrit le changement de capital international : La Chine a produit un écosystème d’IA compétitif à l’échelle mondiale. Ceci, ainsi que d’autres avancées technologiques, ont incité les investisseurs mondiaux à explorer de nouveaux actifs et opportunités sur le marché chinois.
« Ce changement de sentiment nous a incité à augmenter considérablement notre allocation aux actifs chinois dans les portefeuilles mondiaux », a-t-il déclaré. « La tendance a été particulièrement visible dans nos fonds de marchés émergents et d’Asie, dont certains sont devenus surpondérés sur la Chine. »
Concernant le service aux clients étrangers, Li Yimei a déclaré que l’histoire de la Chine devait être racontée en termes concrets, vivants et actuels, en utilisant les produits des entreprises, la technologie et les données sur les bénéfices pour expliquer la compétitivité et la logique de croissance des industries chinoises. Au-delà de la narration, a-t-elle déclaré, le secteur doit fournir des solutions d’investissement complètes en Chine, en aidant les clients à choisir des produits et des allocations appropriés en fonction de leurs objectifs et de leur tolérance au risque, soutenus par une recherche, une communication et un service soutenus.
Qu’il s’agisse des décideurs politiques élargissant l’ouverture de haut niveau et des gestionnaires locaux ciblant les normes des institutions d’investissement de premier ordre, ou des gestionnaires mondiaux recalibrant leurs cadres d’allocation à la Chine, les participants ont largement convenu que le paysage de l’allocation mondiale est en train d’être remodelé – et que les actifs chinois entrent dans une nouvelle phase de réévaluation systématique par le capital mondial.
Selon les données du CSRC, les sociétés cotées chinoises ont amélioré leurs opérations au premier semestre, affichant des revenus de 37 700 milliards de yuans (5 650 milliards de dollars) et des bénéfices nets de 3 600 milliards de yuans, en hausse de 19,5 % sur un an – un sommet sur trois ans. Au cours de l’année, les dividendes et les rachats d’actions ont totalisé 2 100 milliards de yuans, soit 2,7 fois l’ampleur du financement et du refinancement des introductions en bourse au cours de la même période. Le régulateur a déclaré qu’il adhérerait à une approche progressive, alignerait davantage les fonctions d’investissement et de financement du marché et continuerait à renforcer la résilience et la confiance du marché pour soutenir un développement économique et social de haute qualité au cours de la période du 15e plan quinquennal.