
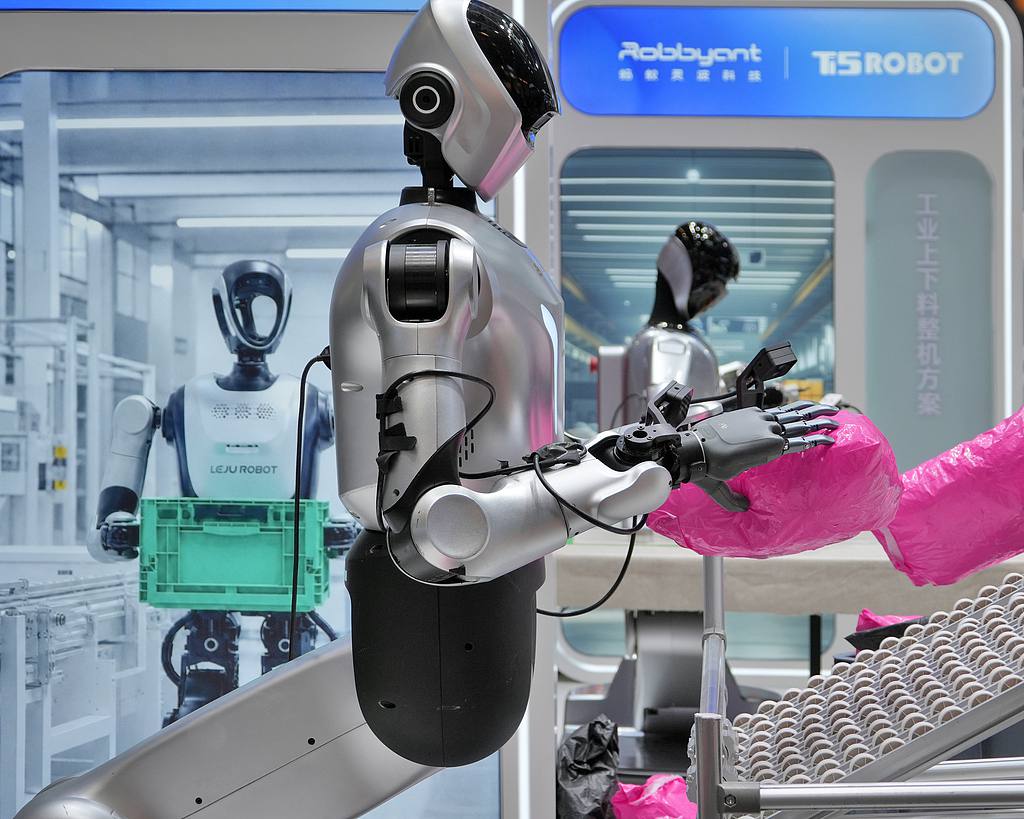
Dans une usine à l’extérieur de Shenzhen, un robot à deux pattes se penche au-dessus d’une chaîne de montage et ramasse une charnière de portière de voiture, ses genoux gémissant légèrement à chaque squat. À l’autre bout du monde, dans un entrepôt reconverti au sud de Market Street à San Francisco, une douzaine d’ingénieurs regardent silencieusement un écran rempli de chiffres en baisse – une « courbe de perte », la carte sacrée de l’apprentissage automatique.
Les deux scènes sont appelées intelligence artificielle (IA). Aucun des deux ne ressemble beaucoup à l’autre.
Cet écart a simplement été mesuré, et non deviné. En août, le Centre sur l’IA, la sécurité et la technologie du groupe de réflexion américain RAND Corporation a publié un décompte détaillé des industries américaines et chinoises de l’IA : 1 181 entreprises – 743 américaines et 438 chinoises – classées selon ce que chaque entreprise construit, vend et brevette réellement. Le numéro du titre est simple. Soixante et un pour cent des entreprises américaines d’IA sont de purs éditeurs de logiciels. Seules 26 % des entreprises chinoises le sont. Les autres sont occupés à construire des corps – des robots, des voitures, des drones – dans lesquels leurs algorithmes pourront vivre.
Jumeaux à la naissance, inconnus à l’âge adulte
Voici le tournant auquel les chercheurs de RAND ne s’attendaient pas : sur presque tout, sauf sur ce chiffre, les deux industries ressemblent à des frères et sœurs. Environ 28 % des entreprises américaines et 27 % des entreprises chinoises s’appuient sur l’architecture Transformer, la même famille de réseaux neuronaux derrière ChatGPT et DeepSeek. Environ neuf entreprises américaines d’IA sur dix et trois entreprises chinoises sur quatre vendent des « produits d’IA appliquée » – une application, un outil de diagnostic, un tableau de bord logistique – plutôt qu’un accès brut à un modèle. Même la légendaire « course aux armements en matière d’IA » entre laboratoires frontaliers s’avère n’être qu’un petit quartier : seulement 19 % environ des entreprises dans les deux pays sont des développeurs de modèles de base – ceux qui pré-entraînent des modèles à usage général à partir de zéro, comme le font OpenAI ou Alibaba. Tout le monde écrit tranquillement des logiciels pour les hôpitaux, les usines et les compagnies d’assurance.
Là où les deux marchés se séparent véritablement, c’est sur la vocation de leur IA. Les entreprises chinoises se regroupent dans les secteurs de la fabrication, des transports et de l’énergie – l’économie physique. Les entreprises américaines se regroupent dans les domaines de la santé, de la recherche scientifique et de la cybersécurité – l’économie de la connaissance. Proportionnellement, l’échantillon chinois comprend plus de cinq fois plus d’entreprises de robots humanoïdes que celui des États-Unis : 12 % des entreprises chinoises d’IA contre seulement 2 % des entreprises américaines ; L’Amérique crée beaucoup plus de startups de logiciels de diagnostic. Même boîte à outils, chantier différent.
Les marchés sont façonnés par ce dont ils se nourrissent
Pourquoi la scission ? L’économiste et philosophe écossais Adam Smith a donné une réponse courte il y a près de 250 ans, bien avant que quiconque imagine une puce : la division du travail est limitée par l’étendue du marché. La Chine gère toujours la chaîne d’approvisionnement manufacturière la plus dense au monde – moteurs, batteries, actionneurs, capteurs, tout cela à portée de téléphone – de sorte que son IA s’infiltre naturellement dans les machines. Elle a également une politique industrielle qui le dit haut et fort : la Chine a fait de « l’intelligence embarquée » une priorité nationale en 2025 et a publié un cadre de normes nationales pour les robots humanoïdes l’année suivante. En outre, bien plus de la moitié des entreprises chinoises d’IA de l’échantillon RAND sont situées au sein de conglomérats plus grands – Alibaba, Tencent et leurs pairs – ce qui leur confère une usine ou une flotte de livraison intégrée sur laquelle se déployer.
L’avantage de l’Amérique va dans l’autre sens. Ses marchés de capitaux peuvent investir des dizaines de milliards de dollars dans un modèle linguistique unique dans l’espoir d’une percée, un pari que Wall Street, et non l’État, est prêt à soutenir. Son expertise approfondie en matière médicale, scientifique et de sécurité permet aux logiciels d’IA de résoudre des problèmes riches et de grande valeur. Appelez cela l’avantage comparatif, la vieille idée de David Ricardo mise à jour pour l’ère de l’algorithme : personne n’est plus intelligent, ils se spécialisent simplement dans ce que leur propre économie leur donne.
Le bon marché est une sorte d’intelligence
Il y a une deuxième course qui se déroule discrètement sous l’histoire des robots contre les chatbots, et c’est une question de prix. RAND a suivi le trafic réel des développeurs sur OpenRouter, une passerelle qui achemine les appels d’interface de programmation d’application (API) vers des centaines de modèles d’IA. Fin 2024, les modèles américains transportaient environ les neuf dixièmes de ce trafic ; Les modèles chinois étaient presque invisibles. En avril 2026, les deux parties étaient à égalité – 49 % à 47 % – propulsées par des modèles chinois ouverts comme DeepSeek-V3 et la série Qwen, qui obtiennent des scores proches des meilleurs systèmes américains sur des critères de référence indépendants tout en coûtant entre un quart et un cinquième de plus par jeton. Ce n’est pas que les laboratoires chinois aient soudainement surclassé leurs concurrents au sommet de l’échelle ; Les systèmes américains sont toujours en tête en termes de résultats bruts en matière de renseignement. C’est que « assez bon, quatre fois moins cher » est exactement le genre d’avantage discret et cumulatif qui remodèle un marché de bas en haut – le même économiste logique brutal Joseph Schumpeter a un jour surnommé « destruction créatrice ».
En compétition sur deux pistes, en parlant sur une troisième
Rien de tout cela ne décrit un sprint où le vainqueur remporte tout. Il décrit deux économies résolvant différentes moitiés du même puzzle, et l’écart entre elles se situe exactement là où la coopération est la moins chère et la plus utile : les tests de sécurité pour les robots humanoïdes travaillant aux côtés des humains ; des normes partagées qui permettent à un capteur construit à Shenzhen et à un logiciel écrit à Seattle de communiquer réellement entre eux ; recherche conjointe sur l’IA pour la découverte de médicaments et le diagnostic des maladies. Geoffrey Hinton, qui a partagé le prix Nobel de physique 2024 pour avoir posé les bases mathématiques des réseaux neuronaux d’aujourd’hui, a déclaré clairement que la technologie évolue plus vite que la plupart des gens – y compris lui-même – ne l’espéraient, et que ses risques sont trop importants pour être gérés par la seule rivalité. C’est un fait d’ingénierie.
Il reste encore beaucoup à faire
Le mathématicien et logicien britannique Alan Turing, écrivant en 1950 au tout début de cette histoire, l’exprimait simplement : « Nous ne pouvons voir qu’à une courte distance devant nous, mais il y a là beaucoup à faire. » Soixante-quinze ans plus tard, un pays a appris à ses machines à parler et à raisonner ; l’autre leur a appris à marcher et à soulever des objets. Tôt ou tard, il faudra faire quelque chose pour les deux – et quand ce sera le cas, les deux moitiés de cette histoire, le cerveau et le corps, devront enfin se rencontrer.
