

Mei-Ling Tan est une journaliste passionnée par l'Asie depuis plus de dix ans. Ayant grandi entre la France et Singapour, elle a développé une profonde compréhension des cultures et des dynamiques politiques du continent asiatique. Elle met aujourd'hui son expertise au service d'EurasiaTimes pour vous offrir des analyses pointues et des reportages de terrain.
Le 7 octobre, la Réserve fédérale américaine a publié le compte rendu de sa réunion de politique monétaire des 15 et 16 septembre. L’importance du procès-verbal réside moins dans ce qu’a fait le Comité fédéral de l’Open Market (FOMC) – une hausse unanime de 25 points de base qui a porté la fourchette cible des fonds fédéraux à 3,75 %-4,00 % – un mouvement que le marché avait déjà absorbé ; et davantage en termes de signal qu’ils véhiculent, la plupart des participants estimant que « de nouvelles augmentations » de la fourchette cible avant la fin de l’année « seraient probablement appropriées ».
L’impression la plus immédiate qui ressort du procès-verbal est que l’économie américaine est plus robuste que prévu. Les participants ont globalement décrit l’activité comme « en expansion à un rythme solide », soutenue par de solides investissements des entreprises et des dépenses de consommation résilientes, plusieurs d’entre eux jugeant même que la « dynamique sous-jacente » de l’économie s’était accrue. Les dépenses en capital sont le meilleur exemple : la variation sur quatre trimestres des investissements en équipements et actifs incorporels a été de près de 9 %, la plus rapide depuis 2021, tandis que les bénéfices du S&P 500 ont augmenté d’environ 20 % au cours de l’année écoulée, avec des marges à des sommets historiques. La consommation est également restée ferme, les dépenses réelles ont augmenté de plus de 2 % sur quatre trimestres et l’indicateur le plus précis de la demande intérieure, les achats finaux intérieurs privés, a progressé de près de 3 %.
Pourtant, à ce moteur de croissance en plein essor se dresse l’étrange quiétude du marché du travail. Plusieurs participants ont noté que des indicateurs tels que les taux d’embauche et de licenciement, la réussite dans la recherche d’un emploi et le chômage de longue durée montraient que le « dynamisme » du marché du travail restait inhabituellement faible.
C’est le paradoxe du marché du travail américain actuel : ni surchauffe ni effondrement, mais « plein emploi avec une faible fluidité ». Cela se traduit par un faible taux de chômage associé à un faible taux d’embauche. Avec le vieillissement démographique et le ralentissement de l’immigration nette qui limitent la croissance de l’offre de main-d’œuvre, les gains mensuels en matière de masse salariale sont naturellement faibles. Pour la Fed, cette structure signifie que le marché du travail n’est plus quelque chose à « refroidir » mais un actif fragile à protéger contre les dommages. Les arguments en faveur d’une hausse reposent donc presque entièrement sur les prix.
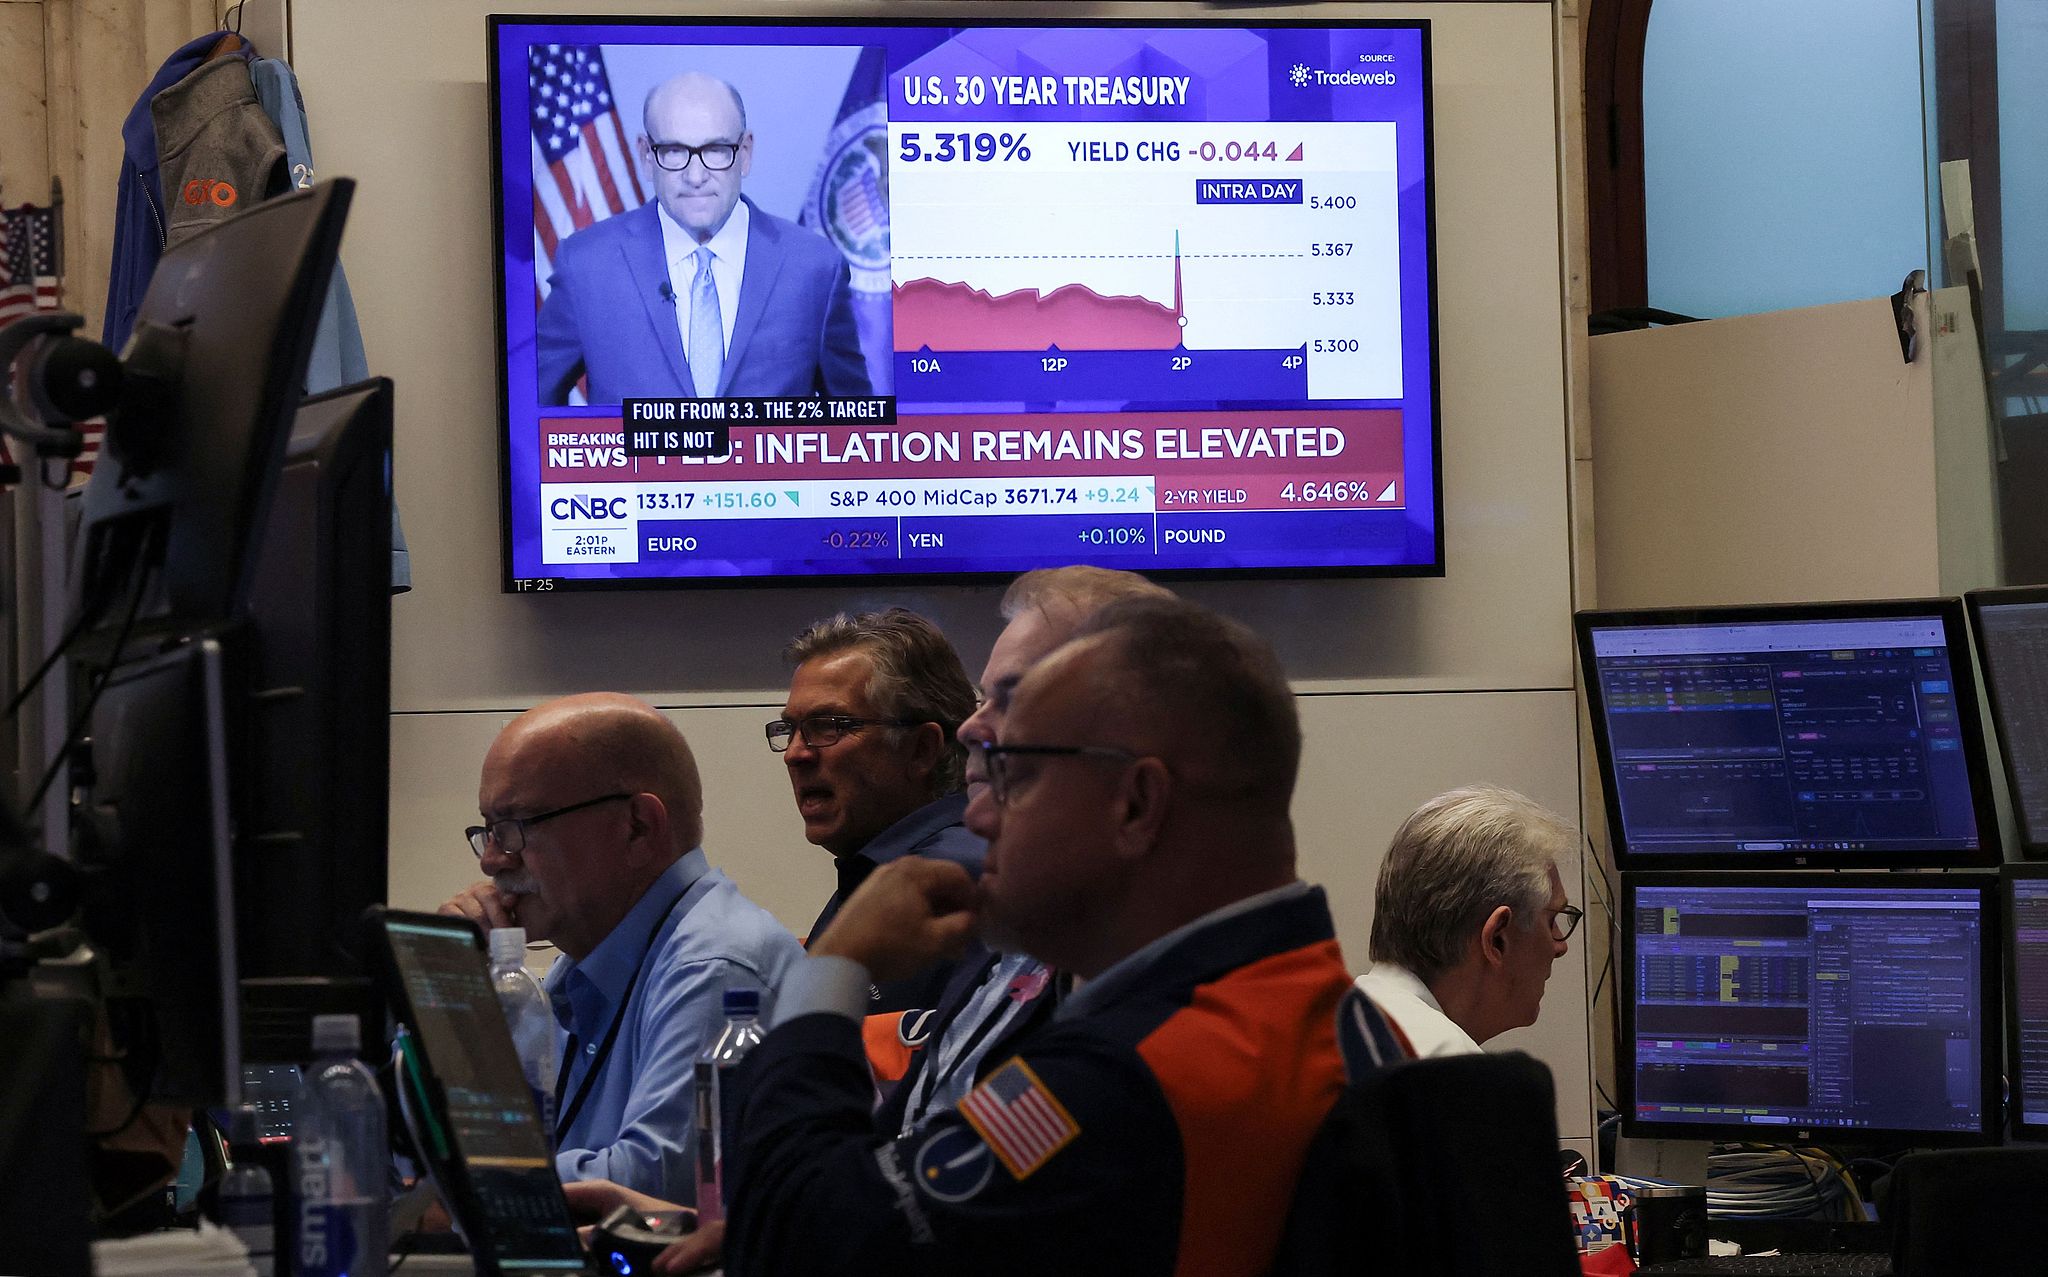
Si l’emploi laisse la Fed expirer, l’inflation est sa véritable inquiétude. Le procès-verbal souligne à plusieurs reprises que l’inflation « est restée élevée » par rapport à l’objectif de 2% et que « des progrès insuffisants » ont été réalisés ces derniers mois. Les données le confirment : l’inflation du PCE est de 3,7 % sur un an et de 4,1 % sur une base annualisée sur six mois, un objectif manqué pendant plus de cinq années consécutives.
Ce qui est plus révélateur est le changement discret dans ce qui détermine les prix. Pendant deux ans, les marchés ont imputé l’inflation aux chocs d’offre et aux tarifs douaniers, mais les minutes révèlent un changement révélateur : plusieurs participants ont jugé que « les effets des tarifs diminuaient » tandis que « l’influence du développement des infrastructures d’IA se renforçait ».
Il s’agit d’un tournant structurel. La force dominante à l’origine de l’inflation est la migration des chocs commerciaux exogènes vers un boom des investissements technologiques à l’échelle de la société. Les dépenses massives en centres de données d’IA, en puces, en énergie et en infrastructures de soutien, décrites par les responsables comme « dépassant les attentes en termes d’ampleur et de rythme », alimentent simultanément les investissements et la croissance des entreprises tout en faisant grimper les prix de leurs propres intrants. La géopolitique ajoute du carburant : les prix du brut et des produits raffinés ont été poussés à la hausse, le pétrole dépassant à un moment donné les 100 dollars le baril, aggravant les attentes d’inflation.
Toutefois, ce qui déstabilise véritablement les décideurs politiques, ce n’est pas la lecture actuelle, mais la rigidité auto-renforcée de l’inflation. Plusieurs participants ont jugé le taux directeur actuel « non restrictif » ou seulement « légèrement restrictif ». À leurs yeux, les taux d’intérêt actuels ne freinent peut-être pas du tout la demande, et peuvent même continuer à alimenter l’inflation, laissant ainsi une marge suffisante pour un nouveau resserrement.
Les piliers qui soutiennent l’économie américaine et les risques qui y sont cachés sont les deux faces d’une même médaille. Le pilier le plus solide est le secteur des entreprises : des bénéfices élevés, des contraintes réglementaires réduites, des remboursements de droits de douane et la certitude d’un cycle d’investissement dans l’IA ont créé un environnement de crédit permissif, des normes de prêt proches de niveaux historiquement faciles et des écarts de crédit proches de leurs plus bas historiques. Les entreprises ressentent à peine le froid de la politique monétaire, et c’est précisément la raison pour laquelle les responsables craignent que cette politique ne soit « pas assez restrictive ».
Les risques n’ont pas disparu ; ils ont simplement déménagé. Le procès-verbal aborde un point subtil : plusieurs responsables estiment que le dynamisme du marché du travail est inhabituellement faible. Cette faible fluidité semble aujourd’hui inoffensive, mais elle signifie que la résilience de l’économie aux chocs s’érode. En ce qui concerne l’inflation, la convergence des investissements dans l’IA et des prix de l’énergie a fait apparaître plus fréquemment des « risques à la hausse » dans les minutes, certains responsables notant que cette tendance à la hausse s’était « encore renforcée ces derniers mois ».
Le défi plus large est que les dépenses d’investissement en IA et les bénéfices élevés qui soutiennent actuellement la croissance sont eux-mêmes procycliques et largement valorisés ; Lorsque les taux augmentent réellement et que les coûts de financement augmentent, les secteurs qui ont le plus profité de conditions faciles sont souvent les premiers à en ressentir les conséquences.
D’un point de vue politique, le cheminement de ces minutes est clair. À court terme, tant que l’inflation ne parvient pas à baisser de manière décisive tandis que la croissance et l’emploi résistent, une nouvelle hausse avant la fin de l’année est probable, et les marchés ont déjà réévalué en conséquence. À moyen terme, le véritable dilemme de la Fed est qu’elle doit maîtriser une inflation structurelle tirée par les investissements dans l’IA et la géopolitique sans nuire à la croissance économique. Pour l’économie américaine, la question décisive n’est plus de savoir s’il faut augmenter ses taux d’intérêt, mais plutôt de savoir si ce boom technologique peut prouver qu’il peut résister à un environnement de taux d’intérêt plus élevés.