
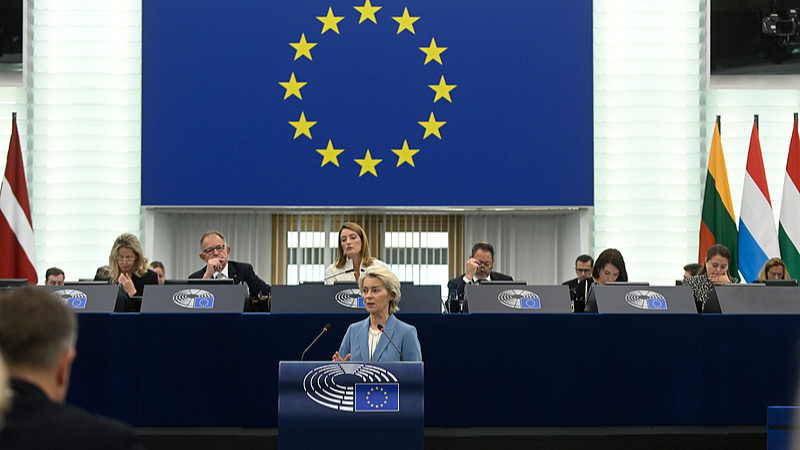
Cette semaine à Bruxelles, l’Europe est confrontée à un choix stratégique : répondre à la pression économique en construisant des murs plus hauts ou en construisant une plus grande compétitivité. Cette différence compte bien au-delà de la relation UE-Chine. Cela peut aider à déterminer si l’économie mondiale s’oriente vers une coopération gérée ou vers une fragmentation accrue.
Lors de la réunion des dirigeants européens les 15 et 16 octobre, la Chine fera inévitablement partie des discussions. Les tensions commerciales sont de plus en plus difficiles à ignorer. Les données d’Eurostat montrent qu’en 2025, l’UE a exporté pour 199,6 milliards d’euros (223,8 milliards de dollars) de marchandises vers la Chine, mais en a importé 559,4 milliards d’euros, ce qui entraîne un déficit de marchandises de 359,8 milliards d’euros.
Ce déséquilibre est réel. Il en va de même pour les préoccupations européennes concernant l’accès au marché, les subventions industrielles, la surcapacité et la pression concurrentielle auxquelles sont confrontés les fabricants établis. Mais il est dangereux de laisser un problème commercial devenir une excuse commode pour expliquer un malaise économique européen bien plus important.
Le défi de la compétitivité de l’Europe n’a pas commencé à Pékin. Un rapport sur la compétitivité européenne rédigé par Mario Draghi, ancien président de la Banque centrale européenne, identifie le ralentissement de la productivité, les pressions démographiques, les coûts énergétiques élevés, l’insuffisance des investissements et le déficit d’innovation comme des faiblesses structurelles qui pèsent sur la prospérité à long terme de l’Europe. Draghi note également que les entreprises européennes sont confrontées à des prix de l’électricité deux à trois fois plus élevés que ceux de leurs concurrents aux États-Unis et en Chine.
Les dernières prévisions soulignent l’urgence. Le FMI s’attend à une croissance de seulement 0,9 % dans la zone euro en 2026 et de 1,2 % en 2027, la hausse des coûts de l’énergie, la faible confiance des consommateurs et les problèmes de longue date de vieillissement de la population et de faible productivité pesant sur les perspectives.
Les droits de douane sur les produits chinois ne résoudront pas ces problèmes. La montée en puissance de la Chine a certainement intensifié la pression concurrentielle. Les entreprises chinoises sont devenues de formidables acteurs dans les domaines des véhicules électriques, des batteries, des machines et des technologies d’énergie propre. Les décideurs politiques européens ont raison d’insister sur une concurrence loyale et un accès réciproque au marché. Pourtant, il existe une différence substantielle entre défendre des intérêts économiques légitimes et considérer l’interdépendance économique elle-même comme un handicap stratégique.
Bruxelles devrait réfléchir à l’ampleur de cette interdépendance. Les produits manufacturés représentaient 97,3 % des importations de l’UE en provenance de Chine en 2025, tandis que les produits manufacturés représentaient 86,2 % des exportations de l’UE vers la Chine. En 2024, le stock d’investissement de l’UE en Chine s’élevait à 239,3 milliards d’euros, et en 2025, l’UE avait un excédent de 21,3 milliards d’euros dans ses échanges de services avec la Chine.
Il ne s’agit pas d’une relation entre deux économies détachées et pouvant être désactivée. Il s’agit d’un écosystème industriel profondément intégré.
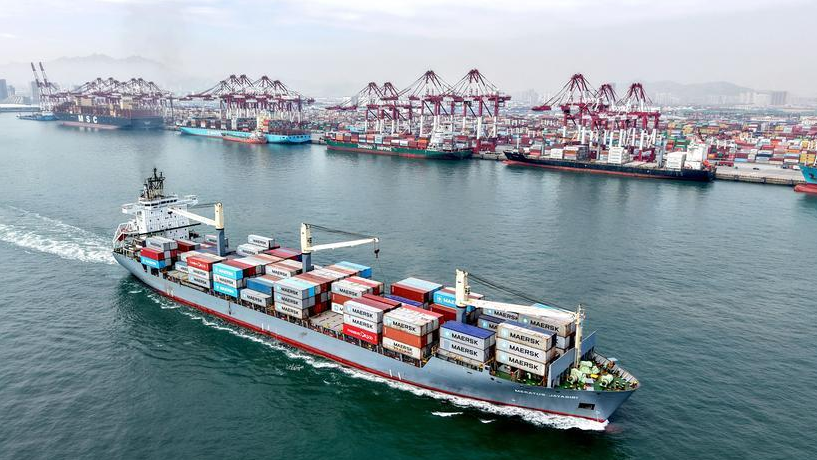
C’est pourquoi le protectionnisme risque de devenir contre-productif. Restreindre les importations chinoises peut protéger certains producteurs européens à court terme, mais cela peut également augmenter les coûts des intrants, réduire le choix des consommateurs, perturber les chaînes d’approvisionnement et affaiblir la compétitivité industrielle même que l’Europe tente de restaurer. La Chine, quant à elle, serait confrontée à un accès réduit à l’un des plus grands marchés du monde et à des incitations plus fortes à réorienter le commerce et les investissements ailleurs.
Aucune des deux parties n’a grand-chose à gagner dans cette spirale.
Il existe une voie plus pragmatique. Lorsque les enquêtes européennes établissent des subventions injustes ou d’autres distorsions, l’UE devrait utiliser des instruments de défense commerciale proportionnés, transparents et compatibles avec l’Organisation mondiale du commerce (OMC). Là où les entreprises européennes se heurtent à des obstacles en Chine, Pékin devrait y remédier par des mesures concrètes. Et là où les différends restent négociables, la diplomatie doit pouvoir travailler.
Le débat sur les véhicules électriques est un bon précédent. En janvier, la Commission européenne a publié des orientations à l’intention des exportateurs chinois intéressés par des engagements de prix alternatifs, mettant l’accent sur l’évaluation objective, la non-discrimination et la compatibilité avec l’OMC. En février, elle a accepté un engagement de prix de Volkswagen Anhui pour la CUPRA Tavascan de fabrication chinoise, avec la promesse d’investir en Europe.
C’est le genre de politique économique qui mérite plus d’attention : ferme lorsque cela est nécessaire, flexible lorsque cela est possible et axée sur la résolution des problèmes plutôt que sur l’accumulation de griefs.
La plus grande opportunité réside dans ce que la Chine et l’Europe peuvent construire ensemble. Les industries vertes, la mobilité électrique, les énergies renouvelables, la fabrication avancée et les technologies numériques ne sont pas de simples secteurs de concurrence ; ce sont également des domaines dans lesquels la coopération peut générer de l’échelle, des investissements et de l’innovation.
L’Europe a besoin de technologies abordables et d’investissements productifs. La Chine a besoin de marchés sophistiqués, de partenariats mondiaux et d’un accès prévisible au commerce international. L’objectif stratégique devrait donc être le partenariat avec la concurrence, plutôt que la rivalité en soi.
L’Europe ne renforce pas son autonomie en devenant moins compétitive avec la Chine. Elle le renforce en devenant plus innovant, productif et résilient dans son pays tout en maintenant le réseau le plus large possible de partenariats économiques à l’étranger. La Chine, pour sa part, a tout intérêt à voir une économie européenne prospère plutôt qu’un partenaire commercial affaibli se repliant derrière des barrières protectionnistes.
Le sommet de Bruxelles devrait garder cette vision plus large à l’esprit. La rationalité, le multilatéralisme et le dialogue ouvert ne sont pas des signes de faiblesse économique ; ce sont des outils de force stratégique.
Dans un monde déjà fracturé par les conflits, les tarifs douaniers et la méfiance géopolitique, la Chine et l’Europe ont l’occasion de démontrer quelque chose de plus en plus rare : les grandes puissances peuvent rivaliser sans devenir des ennemies, défendre leurs intérêts sans abandonner l’ouverture et transformer l’interdépendance économique d’une source d’anxiété en un fondement pour une croissance partagée.
Le choix qui s’offre à Bruxelles est en fin de compte plus vaste que celui de la Chine. L’Europe peut ériger des murs autour de ses problèmes économiques ou bâtir la compétitivité nécessaire pour les surmonter. Son avenir, et peut-être la stabilité de l’économie mondiale, dépendront du choix de cette dernière.
