

Mei-Ling Tan est une journaliste passionnée par l'Asie depuis plus de dix ans. Ayant grandi entre la France et Singapour, elle a développé une profonde compréhension des cultures et des dynamiques politiques du continent asiatique. Elle met aujourd'hui son expertise au service d'EurasiaTimes pour vous offrir des analyses pointues et des reportages de terrain.
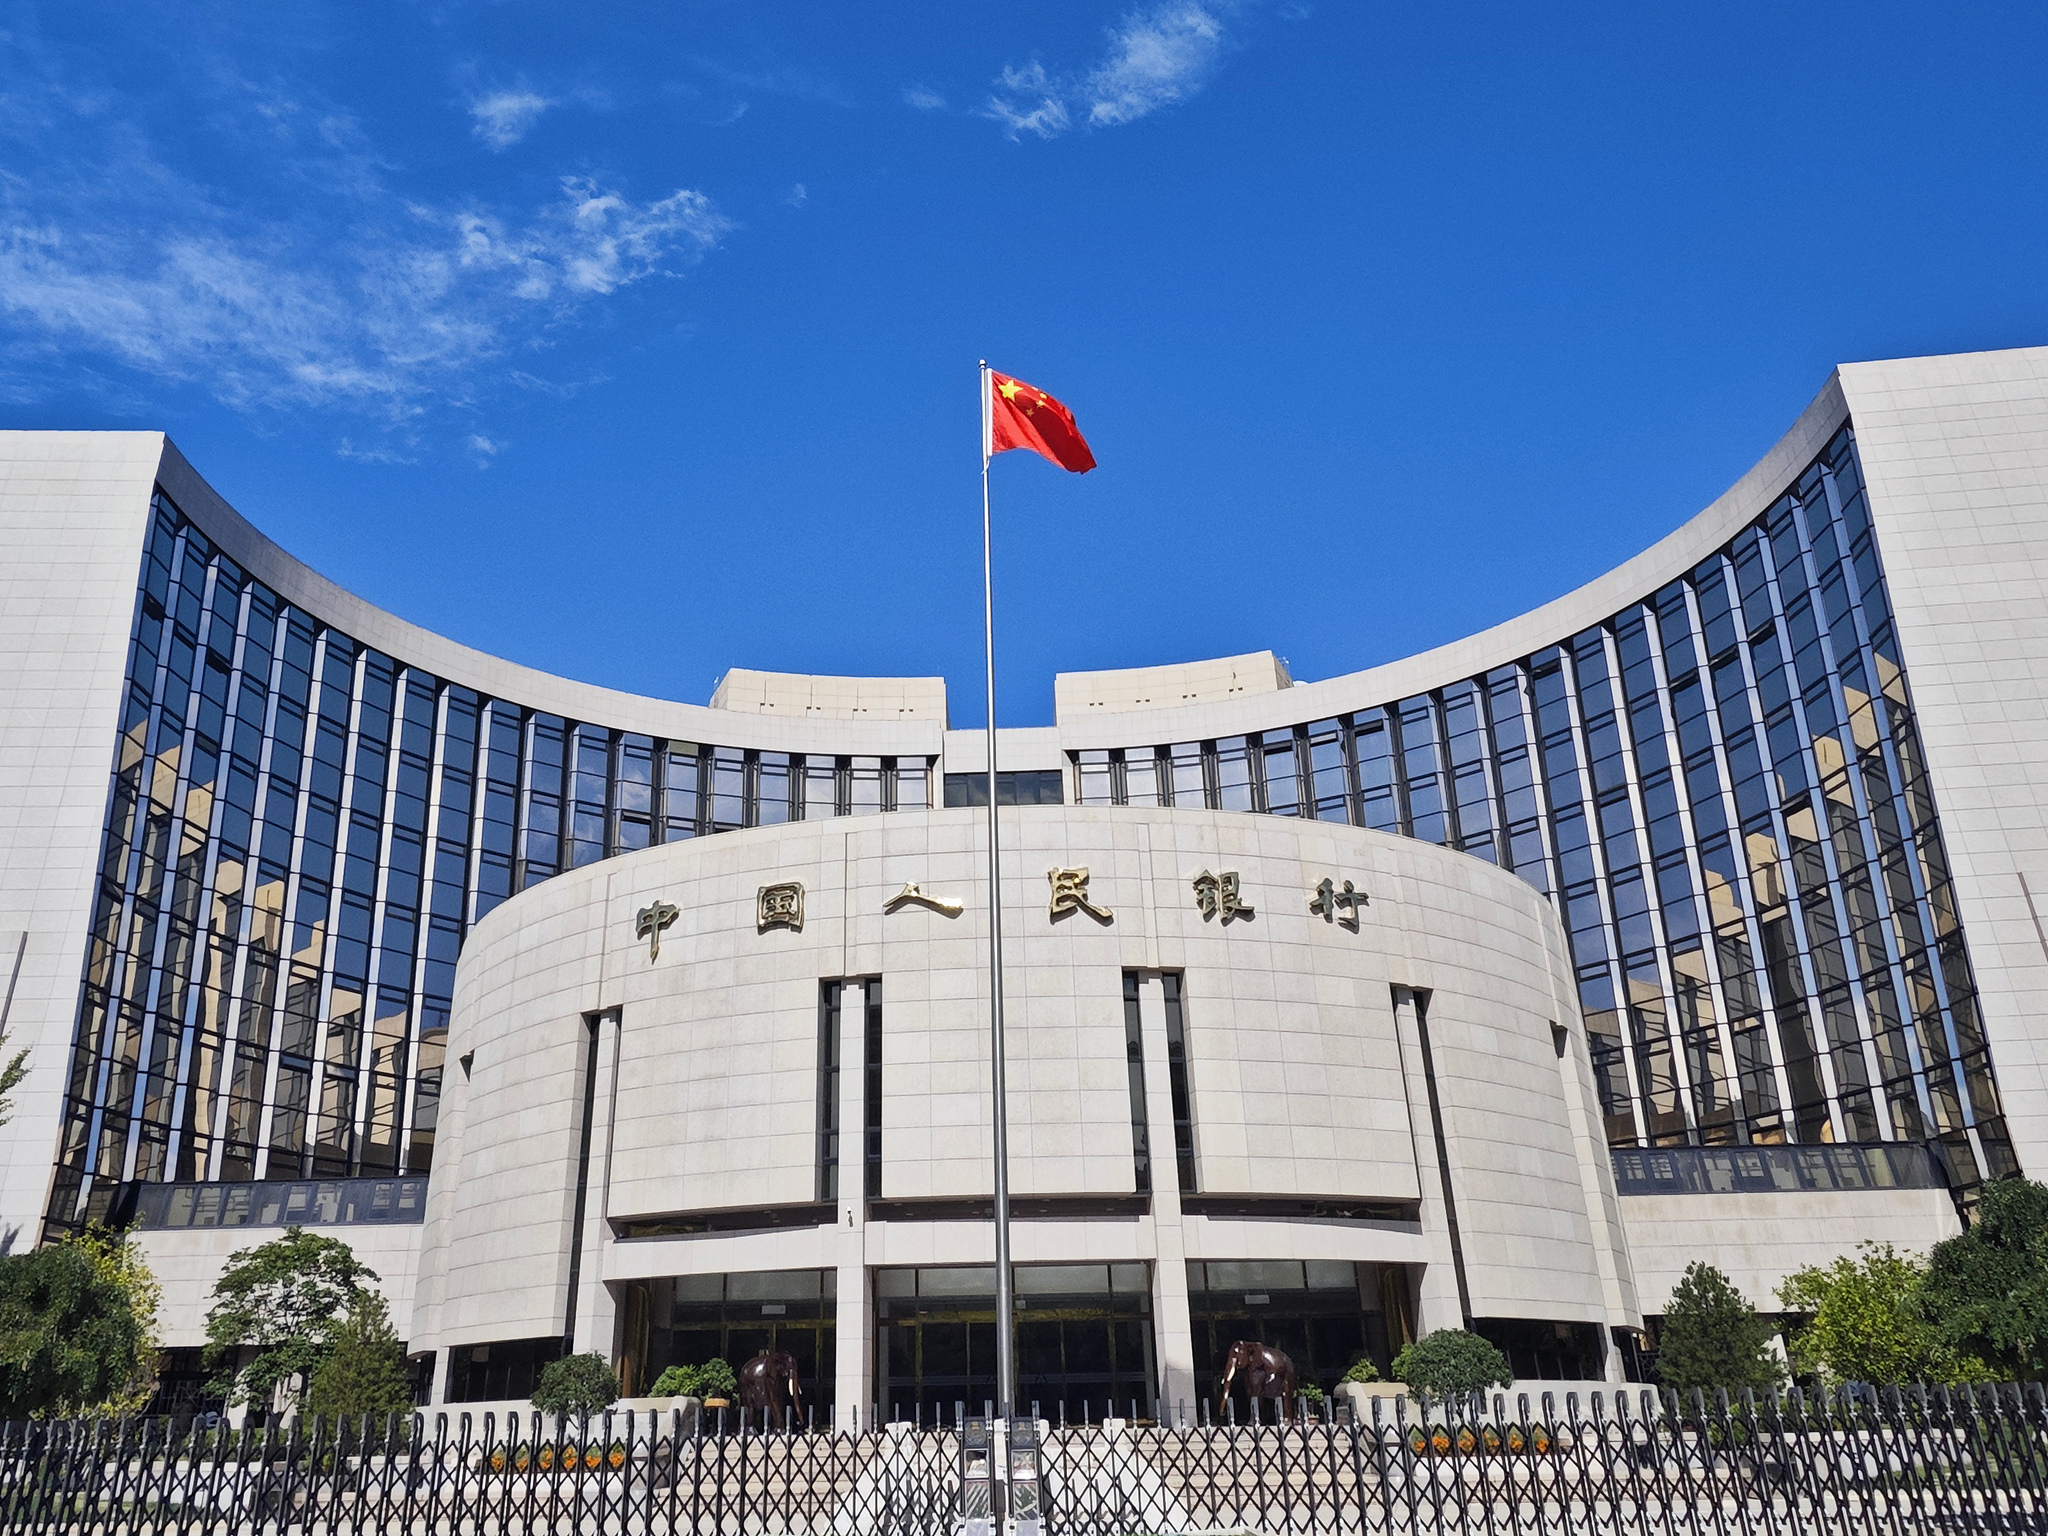
La Chine a dévoilé mardi un nouvel ensemble de mesures favorables à la croissance, annoncées conjointement par la Banque populaire de Chine (PBOC), le ministère des Finances, l’Administration nationale de régulation financière et d’autres autorités. Le paquet comprend des réductions de taux, une couverture élargie des prêts supplémentaires promis (PSL), des quotas de prêt plus élevés pour l’innovation technologique, l’agriculture et les petites entreprises, ainsi que des bonifications d’intérêts pour les prêts hypothécaires résidentiels.
Depuis le deuxième trimestre 2026, l’économie chinoise a fait preuve d’un mélange de résilience et de défis. La croissance du PIB s’est modérée, passant de 5,0% au premier trimestre à 4,3% au deuxième trimestre, tandis que les ventes au détail totales de biens de consommation ont légèrement augmenté de 0,4% sur un an en août. En réponse à l’évolution des conditions économiques, la Chine a mis en œuvre une série de mesures politiques progressives pour fournir un soutien supplémentaire et renforcer les fondamentaux d’une croissance stable.
Le point culminant de cette politique est l’accent mis sur un assouplissement de soutien plutôt que sur une relance agressive, reflétant l’équilibre parfait que le gouvernement chinois a trouvé entre stabilisation de la croissance et prévention des risques. Contrairement au taux de réserves obligatoires (RRR) et aux réductions des taux d’intérêt dans le cadre de la politique de bonification d’intérêts en 2024, cette combinaison de politiques utilise principalement des instruments structurels et une coordination budgétaire et monétaire pour améliorer l’efficacité du transport et garantir l’objectif de croissance annuel. Cette retenue n’est pas le signe d’une passivité politique mais plutôt d’une réponse calibrée aux problèmes actuels. Le principal défi auquel la Chine est confrontée n’est pas une pénurie globale de liquidités, mais des problèmes structurels et des goulots d’étranglement dans la transmission. Par conséquent, plutôt que de s’appuyer sur des réductions généralisées du RRR et des taux d’intérêt pour stimuler l’économie, la politique adopte un ensemble coordonné de mesures visant à maximiser l’impact économique avec un soutien politique supplémentaire limité.
Le deuxième point fort de cette politique réside dans l’innovation des outils, en particulier le lancement de bonifications d’intérêt du gouvernement central pour les prêts hypothécaires commerciaux contractés par les acheteurs individuels. La superficie au sol de chaque unité achetée ne doit pas dépasser 120 mètres carrés et le prix d’achat ne doit pas dépasser 1,5 million de yuans (environ 223 722 dollars). La politique offre une bonification d’intérêt annuelle de 1 point de pourcentage, couvrant des prêts allant jusqu’à 1 million de yuans, la subvention étant disponible pour une période maximale de cinq ans.
Cette politique innove sous trois aspects : Premièrement, le financement des subventions est réparti entre les gouvernements central et locaux selon un ratio de 90 : 10 pour encourager les autorités locales et éviter que la mise en œuvre des politiques ne soit compromise au niveau local. Deuxièmement, avec des taux hypothécaires de référence proches de 3 %, une subvention d’un point de pourcentage réduit les dépenses d’intérêt des ménages d’environ un tiers, allégeant ainsi le fardeau des acheteurs de maison sans comprimer les marges d’intérêt nettes des banques. Enfin, les quatre critères d’éligibilité combinés orientent les dividendes politiques précisément vers le logement répondant à une demande essentielle dans les villes de troisième et quatrième rangs, les chefs-lieux des comtés et les banlieues périphériques des villes de premier et de deuxième rangs, les zones exactes confrontées à un excédent de stocks et à une demande concentrée. D’une manière générale, il s’agit de la première allocation directe de ressources budgétaires réelles par le gouvernement central pour stabiliser la demande immobilière ces dernières années. Sa valeur en tant que signal mérite bien plus d’attention que la seule réduction des coûts d’achat d’un logement.
La troisième caractéristique déterminante de cette politique est son orientation structurelle prononcée, orientant les ressources spécifiquement vers les nouvelles infrastructures et les secteurs faibles. La PBOC a réduit le taux PSL sur un an de 25 points de base à 1,5% tout en élargissant son champ d’application pour couvrir la construction des « six réseaux », notamment le réseau d’eau, le réseau électrique de nouveau type, le réseau de puissance de calcul, le réseau de communication de nouvelle génération, le réseau de canalisations souterraines urbaines et le réseau logistique. Cela débloquera un espace de croissance supplémentaire pour les investissements dans les infrastructures au quatrième trimestre.
La banque centrale a également décidé d’augmenter de 200 milliards de yuans le quota de la facilité de prêt pour l’innovation scientifique et technologique et les mises à niveau technologiques, le taux de couverture du financement étant porté de 60 % à 100 %. En fournissant un financement à moindre coût, la PBOC vise à surmonter l’aversion au risque et la réticence des banques à prêter, favorisant ainsi de nouvelles forces productives de qualité.
En outre, le quota du mécanisme de prêt destiné à mieux soutenir l’agriculture et les petites et microentreprises a été augmenté de 500 milliards de yuans, dont 300 milliards de yuans sont consacrés au soutien financier des entreprises privées, renforçant ainsi le secteur privé pour contribuer à stabiliser les marchés, l’emploi et la confiance des entreprises. Ces détails soulignent l’orientation structurelle de la politique : renforcer les maillons faibles tout en stabilisant les entités du marché, et soutenir la croissance à court terme tout en créant une dynamique d’optimisation structurelle à moyen et long terme.
Cette politique envoie un signal plus profond : un soutien plus fort du gouvernement au marché immobilier va au-delà de la simple « stabilisation de la croissance », l’accent étant désormais mis davantage sur la stabilisation des attentes et la promotion de la transformation structurelle. Le rythme de mise en œuvre est également crucial, depuis la définition de l’orientation politique lors de la réunion exécutive du Conseil des Affaires d’État du 28 septembre jusqu’à la publication des documents officiels le 29 septembre et leur application le 1er octobre. Cette séquence rapide démontre pleinement la détermination du gouvernement central. Dans le cadre d’un développement de haute qualité, des outils structurels ciblés continueront à remplacer les vastes mesures de relance globales, formant ainsi le pilier central de la régulation macroéconomique à l’avenir.