

Mei-Ling Tan est une journaliste passionnée par l'Asie depuis plus de dix ans. Ayant grandi entre la France et Singapour, elle a développé une profonde compréhension des cultures et des dynamiques politiques du continent asiatique. Elle met aujourd'hui son expertise au service d'EurasiaTimes pour vous offrir des analyses pointues et des reportages de terrain.
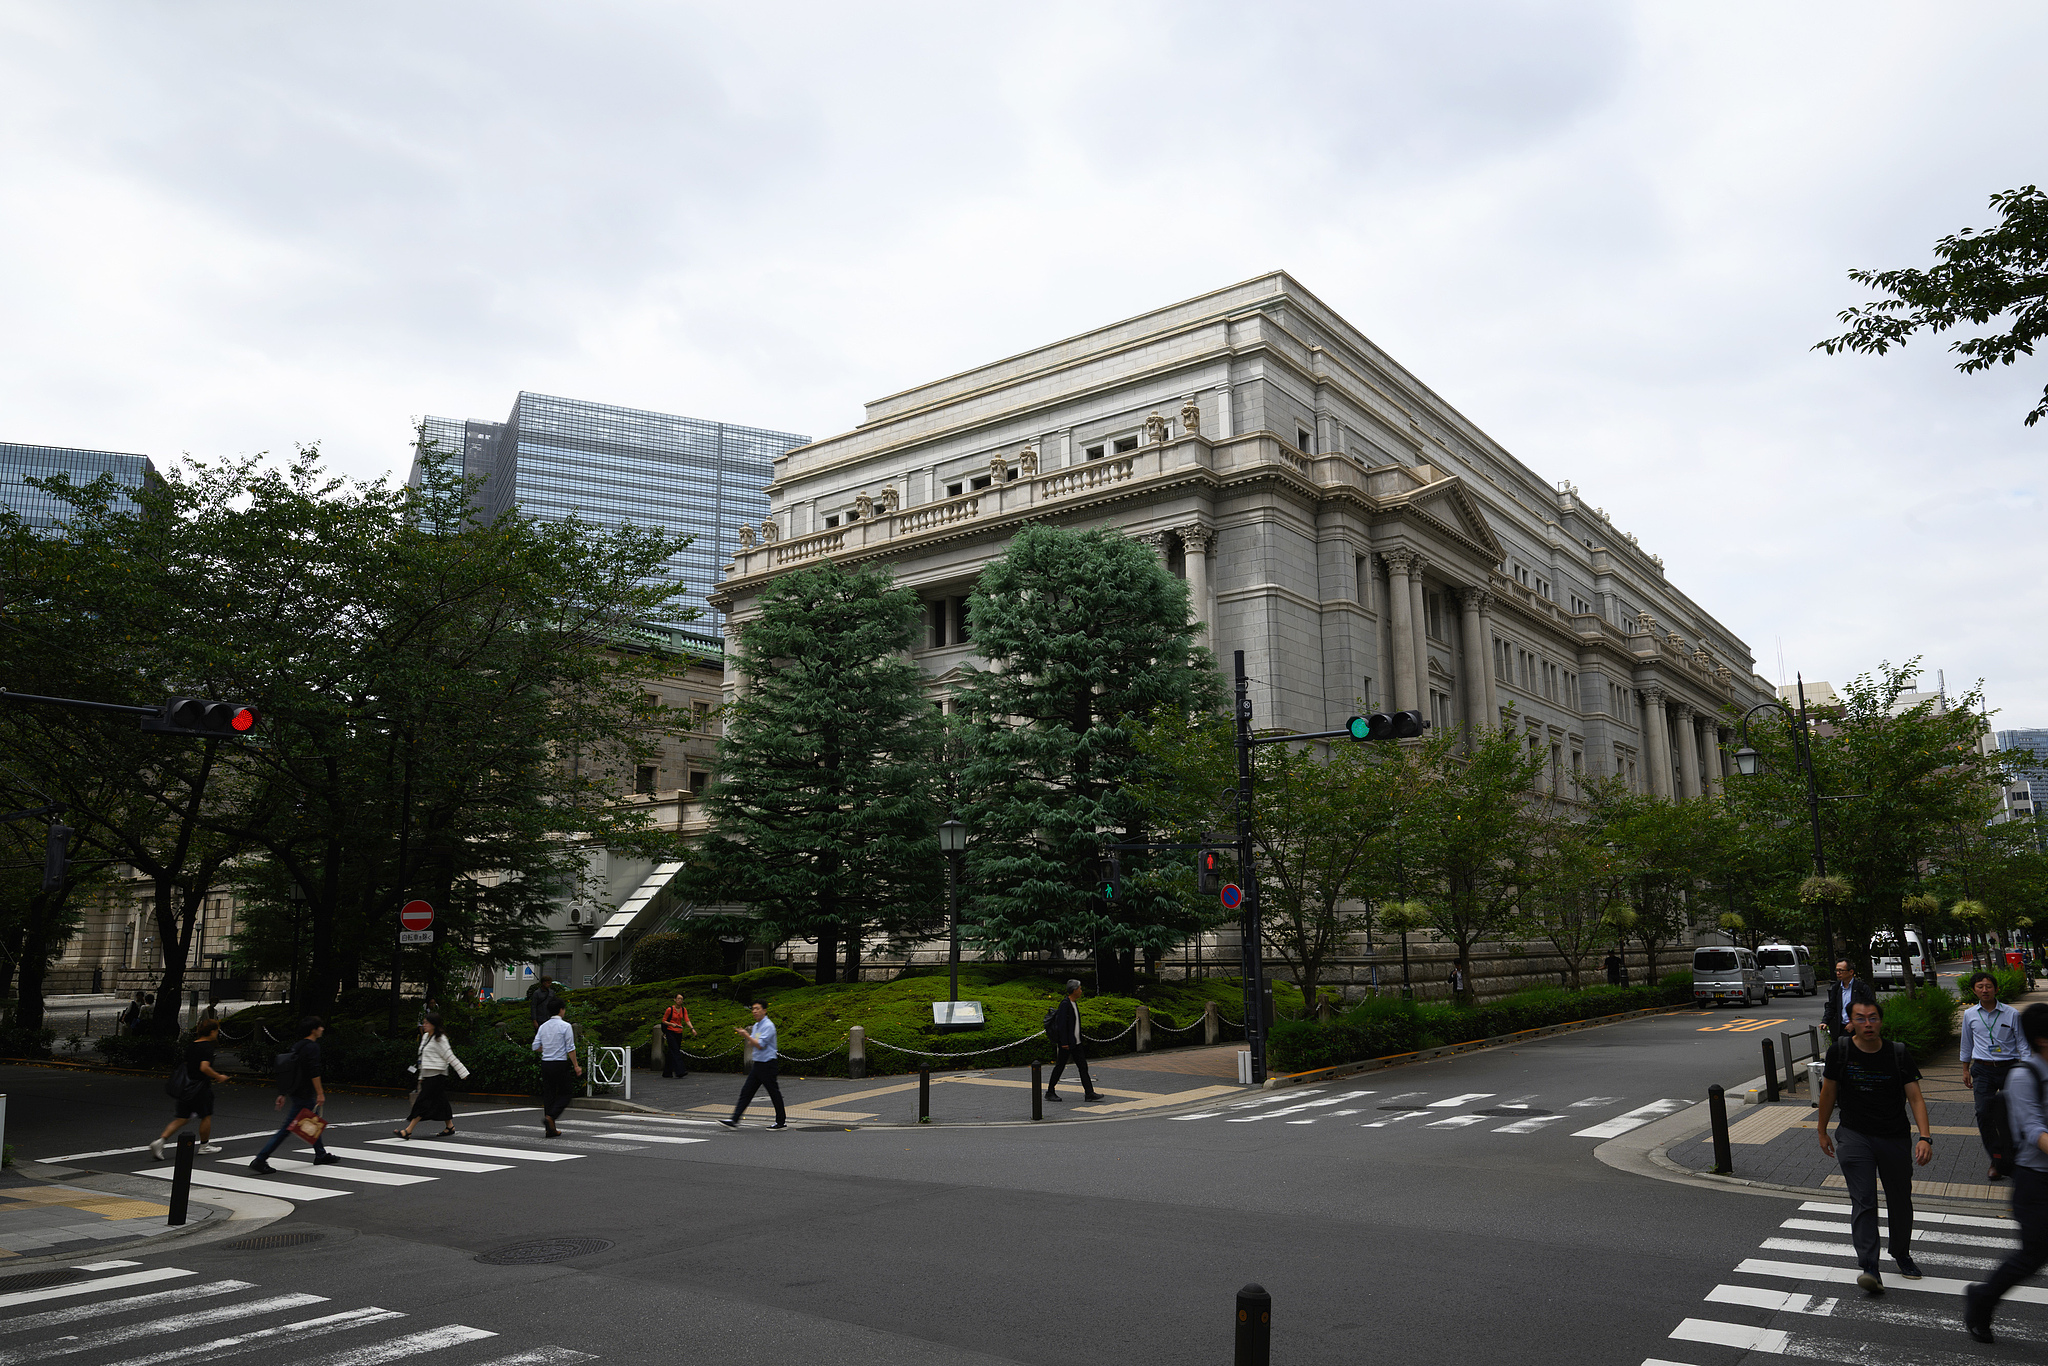
Vendredi, la Banque du Japon a annoncé une hausse des taux d’intérêt, attendue depuis longtemps mais très réticente, poussant son taux directeur à 1,25 %, le niveau le plus élevé depuis 31 ans, dans une démarche difficile visant à contrer la pression baissière persistante sur le yen et à stabiliser le taux de change du pays.
Cet ajustement politique a plongé le Japon encore plus profondément dans un dilemme monétaire difficile : laisser les taux inchangés pourrait prolonger la pression à la baisse sur le yen et aggraver les pressions économiques extérieures, tandis qu’une hausse des taux risque d’exercer une pression supplémentaire sur une économie intérieure déjà fragile et un gouvernement lourdement endetté.
Loin d’être un ajustement monétaire cyclique de routine, ce dilemme politique met en évidence ce que l’on peut décrire comme les « retombées de Takaichi » : le fardeau économique associé à l’approche politique conflictuelle du Premier ministre Sanae Takaichi, qui a de plus en plus placé les considérations géopolitiques avant les réalités économiques sous-jacentes du Japon.
Le cœur de la crise économique actuelle du Japon réside dans ses fondamentaux économiques gravement affaiblis – une crise artificiellement créée par la politique malavisée de l’administration Takaichi à l’égard de la Chine. À l’ère de l’intégration économique mondiale, les chaînes industrielles et d’approvisionnement internationales sont profondément liées, interdépendantes et irremplaçables. L’infrastructure manufacturière du Japon, qui couvre les machines de précision, les composants électroniques, les pièces automobiles et les matériaux industriels, est depuis longtemps étroitement intégrée à l’écosystème industriel global de la Chine. Le soutien chinois à l’offre en amont et en aval, ainsi que le vaste marché de consommation, constituent depuis longtemps un pilier fondamental pour soutenir la compétitivité industrielle et la croissance des exportations du Japon.
Face à cette réalité économique mondiale irréversible, l’administration Takaichi a succombé aux vents politiques à court terme et a adopté une position globalement conflictuelle à l’égard de la Chine. Même s’il n’a pas imposé une séparation économique à grande échelle, son plaidoyer en faveur du découplage des chaînes d’approvisionnement a brisé les attentes du marché. Pour les fabricants japonais, les accords de chaîne d’approvisionnement stables et les rendements prévisibles du marché ont disparu. La confiance dans les investissements des entreprises s’est effondrée, l’expansion industrielle a stagné et la rentabilité des principaux secteurs manufacturiers a continué de se détériorer. Ces dommages structurels aux fondamentaux économiques du Japon sont profondément enracinés et ne peuvent être réparés par un ajustement macroéconomique conventionnel.
Les relations économiques du Japon avec la Chine ne sont pas un luxe. C’est structurel. La Chine est la plus grande source d’importations du Japon et un marché essentiel pour ses exportations. Les fabricants japonais dépendent des chaînes d’approvisionnement chinoises pour les terres rares, les produits chimiques spécialisés et les biens intermédiaires qui assurent le fonctionnement des usines. La détérioration des relations bilatérales suite aux remarques erronées de Takaichi sur la Chine à Taiwan a déjà affecté le commerce de minéraux essentiels. Les exportations chinoises de certaines terres rares lourdes, dont le dysprosium et le terbium, vers le Japon sont restées à des niveaux extrêmement faibles au premier semestre 2026, ajoutant ainsi une pression sur les fabricants japonais qui dépendent de ces matériaux.
Le coût économique potentiel est important. Une analyse réalisée en 2025 par l’Institut de recherche Daiwa estime que si les importations japonaises de terres rares en provenance de Chine étaient interrompues et que les pénuries de composants persistaient pendant un an, le PIB réel du Japon pourrait diminuer d’environ 1,3 %. Si les importations d’autres minéraux essentiels étaient également perturbées, l’impact estimé pourrait s’accroître jusqu’à 3,2 %, soit l’équivalent d’environ 18 000 milliards de yens, avec jusqu’à 2,16 millions d’emplois potentiellement affectés.
Les taux de change comptent parmi les baromètres les plus intuitifs des fondamentaux économiques d’un pays et de la confiance des marchés internationaux. La faiblesse prolongée du yen n’est pas simplement une fluctuation temporaire du marché. Cela reflète les inquiétudes persistantes concernant les perspectives économiques du Japon et l’écart grandissant entre ses fondamentaux et le soutien politique nécessaire pour soutenir sa monnaie.
Face à ce dilemme structurel, l’administration Takaichi s’est de plus en plus appuyée sur des interventions à court terme plutôt que de s’attaquer aux problèmes économiques sous-jacents. En fait, le Japon avait déjà épuisé une grande partie de sa marge conventionnelle d’intervention monétaire à court terme avant la dernière décision sur les taux.
Après que le yen soit tombé à environ 164 par rapport au dollar fin juillet, le Japon est intervenu en coordination avec les États-Unis le 31 juillet. Du 30 juillet au 26 août, les autorités japonaises ont dépensé environ 15 400 milliards de yens, soit environ 99 milliards de dollars, en achetant des yens et en vendant des devises étrangères. Il s’agit de la plus importante intervention monétaire mensuelle jamais enregistrée au Japon.
Mais le soulagement s’est avéré temporaire. Après avoir atteint environ 153 par rapport au dollar début septembre, le yen s’est de nouveau affaibli vers 156 à la mi-septembre, démontrant qu’une intervention à elle seule ne pouvait pas inverser de manière permanente la pression sous-jacente sur la monnaie.
Le coût pour les réserves japonaises a également été considérable. Fin août, les avoirs de réserve totaux du Japon s’élevaient à environ 1 210 milliards de dollars, en baisse de 79,6 milliards de dollars par rapport au mois précédent, tandis que ses réserves de devises étrangères sont tombées en dessous de 1 000 milliards de dollars.
C’est pourquoi cette hausse des taux est importante. Le Japon passe désormais d’une intervention directe sur le marché des changes à une forme de soutien plus coûteuse via une politique monétaire plus stricte. Le yen pourrait bénéficier d’un certain soutien grâce à des taux d’intérêt plus élevés, mais le fardeau économique de ces taux plus élevés retombera en fin de compte sur une économie déjà lourdement endettée.
Le fardeau de la dette du Japon ajoute un autre niveau de vulnérabilité à son dilemme économique actuel. La dernière estimation du FMI place la dette brute du gouvernement japonais dans sa méthodologie. Le Japon supporte depuis des décennies l’un des fardeaux de la dette publique les plus élevés parmi les économies avancées, soutenu en partie par une période prolongée de taux d’intérêt exceptionnellement bas.
Cet environnement est en train de changer. Le gouvernement japonais refinance continuellement la dette arrivant à échéance, ce qui signifie que des taux d’intérêt plus élevés augmenteront progressivement le coût du service d’un stock déjà énorme d’obligations en cours, à mesure que les obligations plus anciennes seront remplacées par de nouvelles offrant des rendements plus élevés. La pression est déjà visible dans les calculs budgétaires du gouvernement. Le ministère japonais des Finances estime que les paiements d’intérêts au cours de l’exercice 2026 atteindront 13 000 milliards de yens, soit 2 500 milliards de yens de plus que le budget initial de l’exercice 2025, dont 1 500 milliards de yens seront attribués à la hausse des coûts d’intérêt, les obligations existantes étant remplacées par des émissions à taux plus élevé.
La hausse des taux fait donc plus que resserrer les conditions monétaires. Il supprime progressivement l’une des conditions qui ont aidé le Japon à supporter son énorme fardeau de la dette pendant des décennies. Dans une économie en croissance modeste et confrontée à des pressions budgétaires croissantes, chaque pas supplémentaire vers des taux d’intérêt plus élevés rend plus visible le coût du piège de la dette.
Tomber »
La hausse des taux annoncée vendredi ne sauvera pas le yen, ne rétablira pas les chaînes d’approvisionnement perturbées ni ne rendra la dette japonaise viable. Il s’agit d’une mesure réactive, un pansement sur une plaie qui nécessite une réparation structurelle plus profonde.
Le vrai problème est politique. Les fondamentaux économiques du Japon ont été affaiblis par des dirigeants qui ont donné la priorité à la confrontation politique plutôt qu’aux réalités économiques et ont traité l’interdépendance économique comme une source de faiblesse plutôt que comme un fondement de résilience.
Les « retombées de Takaichi » se mesurent en plus de yens ou points de base. Elle se mesure dans les usines confrontées à des pénuries matérielles et chez les travailleurs dont les moyens de subsistance dépendent des chaînes d’approvisionnement. Tant que Tokyo n’aura pas reconnu cette réalité économique, aucun taux d’intérêt ne pourra réparer ce que les choix politiques ont endommagé.